
炒股就看金麒麟分析师研报,巨擘,专科,实时体育游戏app平台,全面,助您挖掘后劲主题契机!
【深度】谁在围猎保障公司?
界面新闻记者 | 吕文琦
洪某某团伙第一次出当今保障公司的视线里,并不是以“坐法嫌疑东谈主”的身份。
开头是一封封看似普通的投诉函,投诉东谈主来自不同城市,形容的经历各不相通,但指向的问题却高度一致:销售误导、失实应承,要求全额退保。几天之内,类似内容的投诉动手密集出现,有的顺利寄往监管部门,有的通过电话、邮件反复追问处剃头达。
这些投诉最动手被行为零碎的破钞者维权个案处理。但很快,精致投诉管制的东谈主员发现了不合劲——不同投保东谈主的说法像是从吞并个模板里“抄”出来的,措辞、逻辑,致使指控重心王人惊东谈主同样。
随后几年,这类投诉莫得灭亡,反而愈发荟萃。更让东谈主警惕的是,它们时时发生在吞并类家具、左近的销售时候节点,且实在王人指向“全额退保”。在吉祥东谈主寿的风险监测系统中,这些足迹逐渐被串联在统统,最终累积到一个组织。
警方介入后,一条荫藏在“维权”外套下的退保黑产链条逐渐显表现来。
拜访夸耀,自2019年下半年起,洪某某过火团伙通过酬酢平台发布“全额退保”的告白,荒谬盯上那些照旧产生损失、急于拯救损失的投保东谈主。投保东谈主一朝研讨,就会被要求先交纳一笔“材料费”。随后,团伙成员会一步步教投保东谈主“取证”——如安在电话中指点保障业务员说出不当应承,如何截取、剪编灌音,如何整理出一套看似竣工的投诉材料。
这些材料并非为了复原事实,而是为了制造压力。
在既定的经由中,投诉会被荟萃递交至监管部门,酿成密集举报。行使“投诉必修起”的机制,黑产团伙束缚施压保障公司。一朝保障公司聘请调和,除了退复正本只可拿到的现款价值,还需特殊支付高额赔偿。
投保东谈主在拿到这笔逾额退款后,按商定交出15%至50%作为佣金;团伙骨干成员则从中索取3%至5%上缴给洪某某,下线成员获取先容费。从失实告白、伪造凭证、坏心投诉到敲诈勒诈、造孽分赃,这条玄色产业链就此酿成。
在这条活水线上,投保东谈主、业务员、保障公司,王人是被假想好的“扮装”。
这起案件并非孤例,而当这些案件一一被揭开,保障行业才意志到,一场针对自己的系统性围猎,早已悄然伸开,2025年尤甚。
“畴昔总说保障公司骗客户,当今倒好,咱们成了被骗的一方。”从业二十余年的保障业老兵陈业这么形容行业的处境。他所指的,恰是频年来在保障业叹息万千、并逐渐浮出水面的——退保黑灰产。
黑产浮出水面
所谓退保黑灰产,是指一些坐法中介和个东谈主打着“代理退保”或“保障维权照料”的旗帜,通过谩骂保障家具、夸大退保收益等期间,指点保障破钞者非正常退保,从中牟取不当利益。
这条产业链频年在各地悄然生息:从开头稀薄个案的退保代理,发展出愈加狡饰、专科、单干明确的灰色聚集,致使某些保障从业东谈主员也参与其中,酿成“表里相应”的方位,且已渗入到保障营销的一线。
“无论是抖音如故小红书,总能找到‘好心东谈主’教你如何退保。”某头部险企县级支公司内勤樊帆告诉界面新闻,往年公司遇到个别退保投诉大多聘请息事宁东谈主暗里措置,但本年退保黑产十分荒诞,照旧多到公司无法再自行兜底的进度。
“咱们遇到的案例中,好多客户因为各式原因难以背负后续保费,本来规画认亏退保。恶果据说能全额退保,一传十、十传百,一个村的东谈主王人来退保。”樊帆说。不仅金额较大的寿险,高频次缴费的健康险也难以避免。
上海浩信(温州)讼师事务所邵敬春讼师曾办理数十起与退保黑产关联的案件,他向界面新闻默示,退保产业中还永别“黑产”和“灰产”,另外保障从业者怂恿客户“退旧保新”亦触及劳动谈德问题和理赔风险。
邵敬春讼师先容,个别业务员为经受客户,以客户原有保单保费贵保障职责差为由劝其退保,然后购买我方家的保单保单。这种步履天然较难与退保黑产挂钩,但恶果上可能导致客户退保后,新保单还未收效发生保障事故,如果无法理赔则会产生经济纠纷。
但退保黑产组织是通过造孽渠谈获取无数保单信息后,冒充保障公司客服,以“升级保障”“晋升现款价值”为由研讨客户,指点其退掉已有保单,转投另一家公司的新家具,致使宣称“只需缴费1年,剩余保费由保障公司减免”。到了第二年,客户发现缴费期是10年,照旧无力交费而现款价值极低。黑产赚取的是10年期的佣金。也有黑产在第二年主动以客户被骗为由介入维权,然后链接第二轮收割。
退保黑产的另外一种体式,则更偏向“表里联手”的佣金套利。黑产团伙招聘各式东谈主员入职保障机构,通过应承客户名单等形态作念假保单,在套取高额首年佣金为标的,之后马上提供销售误导的凭证投诉全额退保,损失由挂工号的代理东谈主或代理机构承担。
比拟之下,保障“灰产”则更狡饰,游走在正当与造孽之间。他们以“维权照料人”之名连结客户退保需求,打出“求教带领”“误导维权”等旗帜,一朝告成从退保返还的保费中抽成高达三到四成。本年以来,灰产范围正在急速飞腾,手法也日益专科化与范围化。
退保黑灰产正呈现出公司化、链条化的特征。畴昔仅仅行业边角的一团灰色暗影,如今已有向产业化扩散的势头。
数据夸耀,2024年寰球疑似坏心投诉举报达1.8万余件,触及保单金额3.4亿元,呈现分娩业化、聚集化、扩散化的特征。而仅2025年一季度,中国吉祥参与国度金融监管总局、公安部长入部署的集群打击行动,协助破获黑产案件127起,涉案金额超2.3亿元。
公司化链条与话术工场
吉祥东谈主寿关联精致东谈主向界面新闻先容,现时造孽代理退保业务已酿成竣工的玄色产业链,有三种特征:狡饰性强、专科化进度高、法律职责藏匿智力强。
据其先容,常见的期间包括公司协作式,即罪犯分子通过律所或法律照料公司与自媒体、数据公司合作,酿成“自媒体宣传-客户信息爬取-业务经受-代理退保”协同的产业链;造孽加盟式,也即是收取高额加盟费、发展区域代理,提供凭证伪造、投诉话术等“一站式办事”等。
退保黑产的兴起离不开流量撑持,其获客模式已呈现出高度平台化和劳动化的特征。不同于传统线下兜销,现如今无数黑灰产组织更像是一学派字营销公司,从用户数据采集、账号包装到引流转机,实在每一环王人有熟谙期间。
黑灰产通过收购无数实名手机号,在短视频平台、酬酢平台批量注册账号。“他们多用零月租电话卡起号,资本低,子虚名就能操作几百个账号,一部分精致挂告白引流,另一部分充任挑剔区水军‘托’。”一位斗殴过该产业链东谈主士告诉记者。
为了藏匿平台的实名认证门槛,黑灰产时时会以“法律照料”“退保带领”等口头,在短视频平台上发布内容,其认证主体则夸耀为“XX讼师事务所”,营造出专科合规的外不雅。实验上,这类账号并不归律所里面东谈主员管制,而是通过租借形态对外通达使用权。
在二手来回平台上,便不错精炼找到租借律所认证的商家。有讼师久了,在行业内,如实有不少东谈主出租我方的讼师履历,收费按租借时长算,几百到几千元不等,“如果思要昧良心收获的话,那从事代理维权比隆重接案子作念讼师可收获多了,三年赚十年的钱不行问题。”
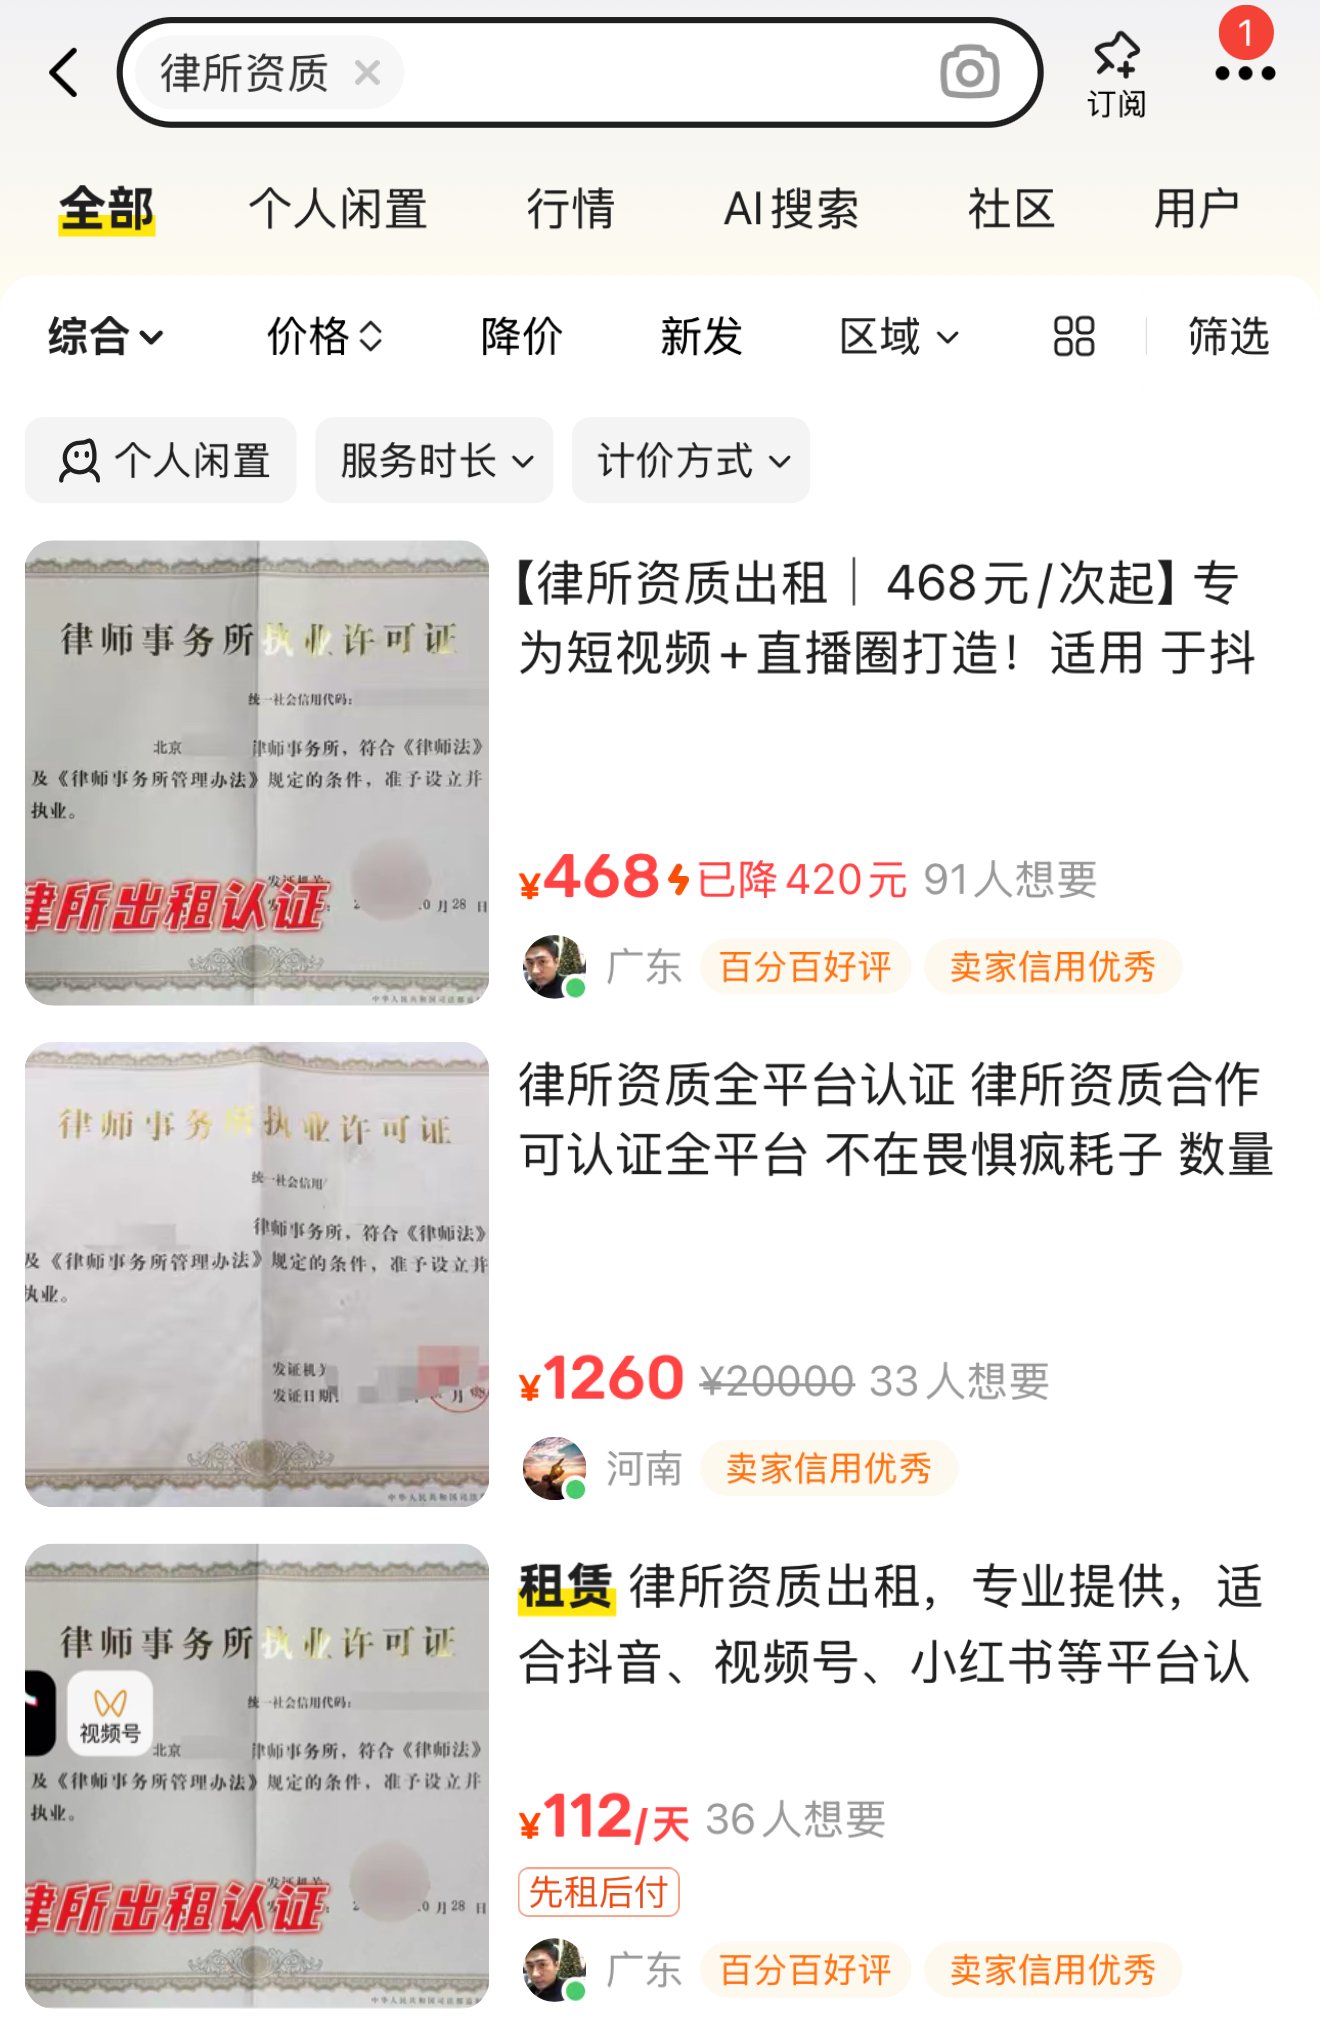
律所天资出租
黑灰产还会聘请在酬酢平台上投流,进一步扩高声量,在短视频平台上搜‘保障退保’之类的词,前几位王人是黑灰产告白开通。
有MCN代运营东谈主士告诉界面新闻,这种代理维权在金融领域投流的比重越来越大,获客资本天然在飞腾,不外能链接参加,解说如故很收获的。
当黑灰产运作日益熟谙,也催生出一整套“话术”模板和操作套路,指点并协助破钞者发起坏心退保。
界面新闻以破钞者身份,尝试在某二手来回平台研讨了一家宣称不错代理维权退保的中介公司。对方自称背后是专科法律照料团队,荒谬帮客户措置退保贫乏。
在交流过程中,对方当先参议当初销售保障的业务员是否已下野、那时是否有赠立正品或暗里返佣,默示“维权退保”即是要从举报业务员违法动手操作。他们会提供一整套投诉话术教客户如何应付。比如,先让投保东谈主给那时的代理东谈主打电话,套问一些要道问题,以灌音体式获取业务员误导销售的凭证。
接下来,退保中介便拿着这些灌音凭证向保障公司或监管部门投诉,要求全额退还保费。
某结伴险企个险业务精致东谈宗旨东向界面新闻久了,一些黑灰产东谈主员致使盯上代理东谈主与客户的微信聊天纪录,惟有发当代理东谈主有一句话用了“入款”“收益保证”等违法措辞,立即截屏取证,向监管投诉要求全额退保。这些专科化取证、投诉的经由如今已酿成套路。
“他们手法越来越专科,咱们稍有松弛就可能中招。”张东说谈,“有的组织致使摸清了各保障公司里面投诉处理的层级,让客户越级投诉直达监管部门,加多对保障公司的施压砝码。他们终点明晰如何绕过下层,把材料顺利递到分公司、总部去,致使还知谈打些许次电话会被记为一次灵验投诉。”
一朝退保告成,这些所谓“代理退保”中介时时会收取高达退保金额昂贵的手续费作为答谢。
2025年愈发荒诞
在陈业看来,黑灰产之是以生息,当先在于存在高额利益驱动。一些寿险公司畴昔为马上作念伟事迹,在恒久寿险上确立畸高的首年佣金和奖励,某些家具第一年的总佣金致使跨越首年保费。
“这就饱读励坐法分子先自掏腰包投保高额保单,从保障公司拿到高额佣金和奖金后,再以各式事理投诉要求全额退保,以达到‘退保不亏钱、白吃佣金’的目标。”陈业解释谈。
另一方面,破钞者权利保护的监管导向在客不雅上被黑产所行使。畴昔保障业存在无数误导销售征象,监管部门为立异乱象、保护劣势破钞者,对触及销售违法的投诉时时倾向扶持客户诉求。
而2025年退保黑产之是以愈发荒诞,是多重压力在吞并时候肖似的恶果。
不少寿险公司反馈,本年上半年“因经济原因退保”的比例显然高于往年。樊帆发现,当今斗殴的客户中,越来越多东谈主坦言“手头紧,思把钱要纪念”,有些致使直言“续期交不起了”。
当现款流吃紧时,恒久缴费的保障在一些东谈主眼中不再是巩固的保障安排,而变成了不起不尔时不错变现的财富。黑产恰恰行使了这种取现脸色,通过饱读吹“全额退保”“退旧换新”等期间,让破钞者觉得退保是拯救损失的捷径。
与此同期,行业里面东谈主力结构的剧变为黑产提供了营养。畴昔五年间,寿险代理东谈主数目从912万骤降至260万,约650万代理东谈主流出保障业。
陈业告诉界面新闻,离开的并非新东谈主,而是无数受过多年培训、熟悉业务经由、对合规要求烂熟于心的“老手”,在收入断崖和劳动中断眼前,退保黑产成为他们的“替代性劳动”,“他们懂要求,懂咱们哪些智商最薄弱,也最知谈从哪儿下手。这让黑产的组织形态比畴昔更熟谙、更产业化。”
如果说经济环境和东谈主力结构的变化塑造了黑产生长的外部泥土,那么“报行合一”之后的行业激发机制更始,则成为其壮大的里面动能。
“报行合一”新规实行后,传统寿险家具的首年佣金大幅下落,不少一线代理东谈主反应好多家具的佣金比例顺利“腰斩”,但公司对新单事迹的侦察标的并未同步裁汰。
这在销售队伍中酿成了显然的“压力差”:收入减少了,策动却没变。在转型期,这种慌乱更容易外溢。
陈业指出,在事迹压力下,一些代理东谈主急于求成,恶果我方成为黑产的猎物;也有一些代理东谈骨干脆与黑产表里相应,充任帮凶,怂恿老客户“退旧买新”。
此外,短视频平台的兴起也助推了黑产彭胀。跟着抖音、快手等平台渗入更平时的东谈主群,关联保障的内容被相配简化为“如何拿回钱”“如何赔偿损失”等碎屑化表述,在经济下行周期里,这些论调恰恰谄谀了部分破钞者急于回笼资金的情绪。
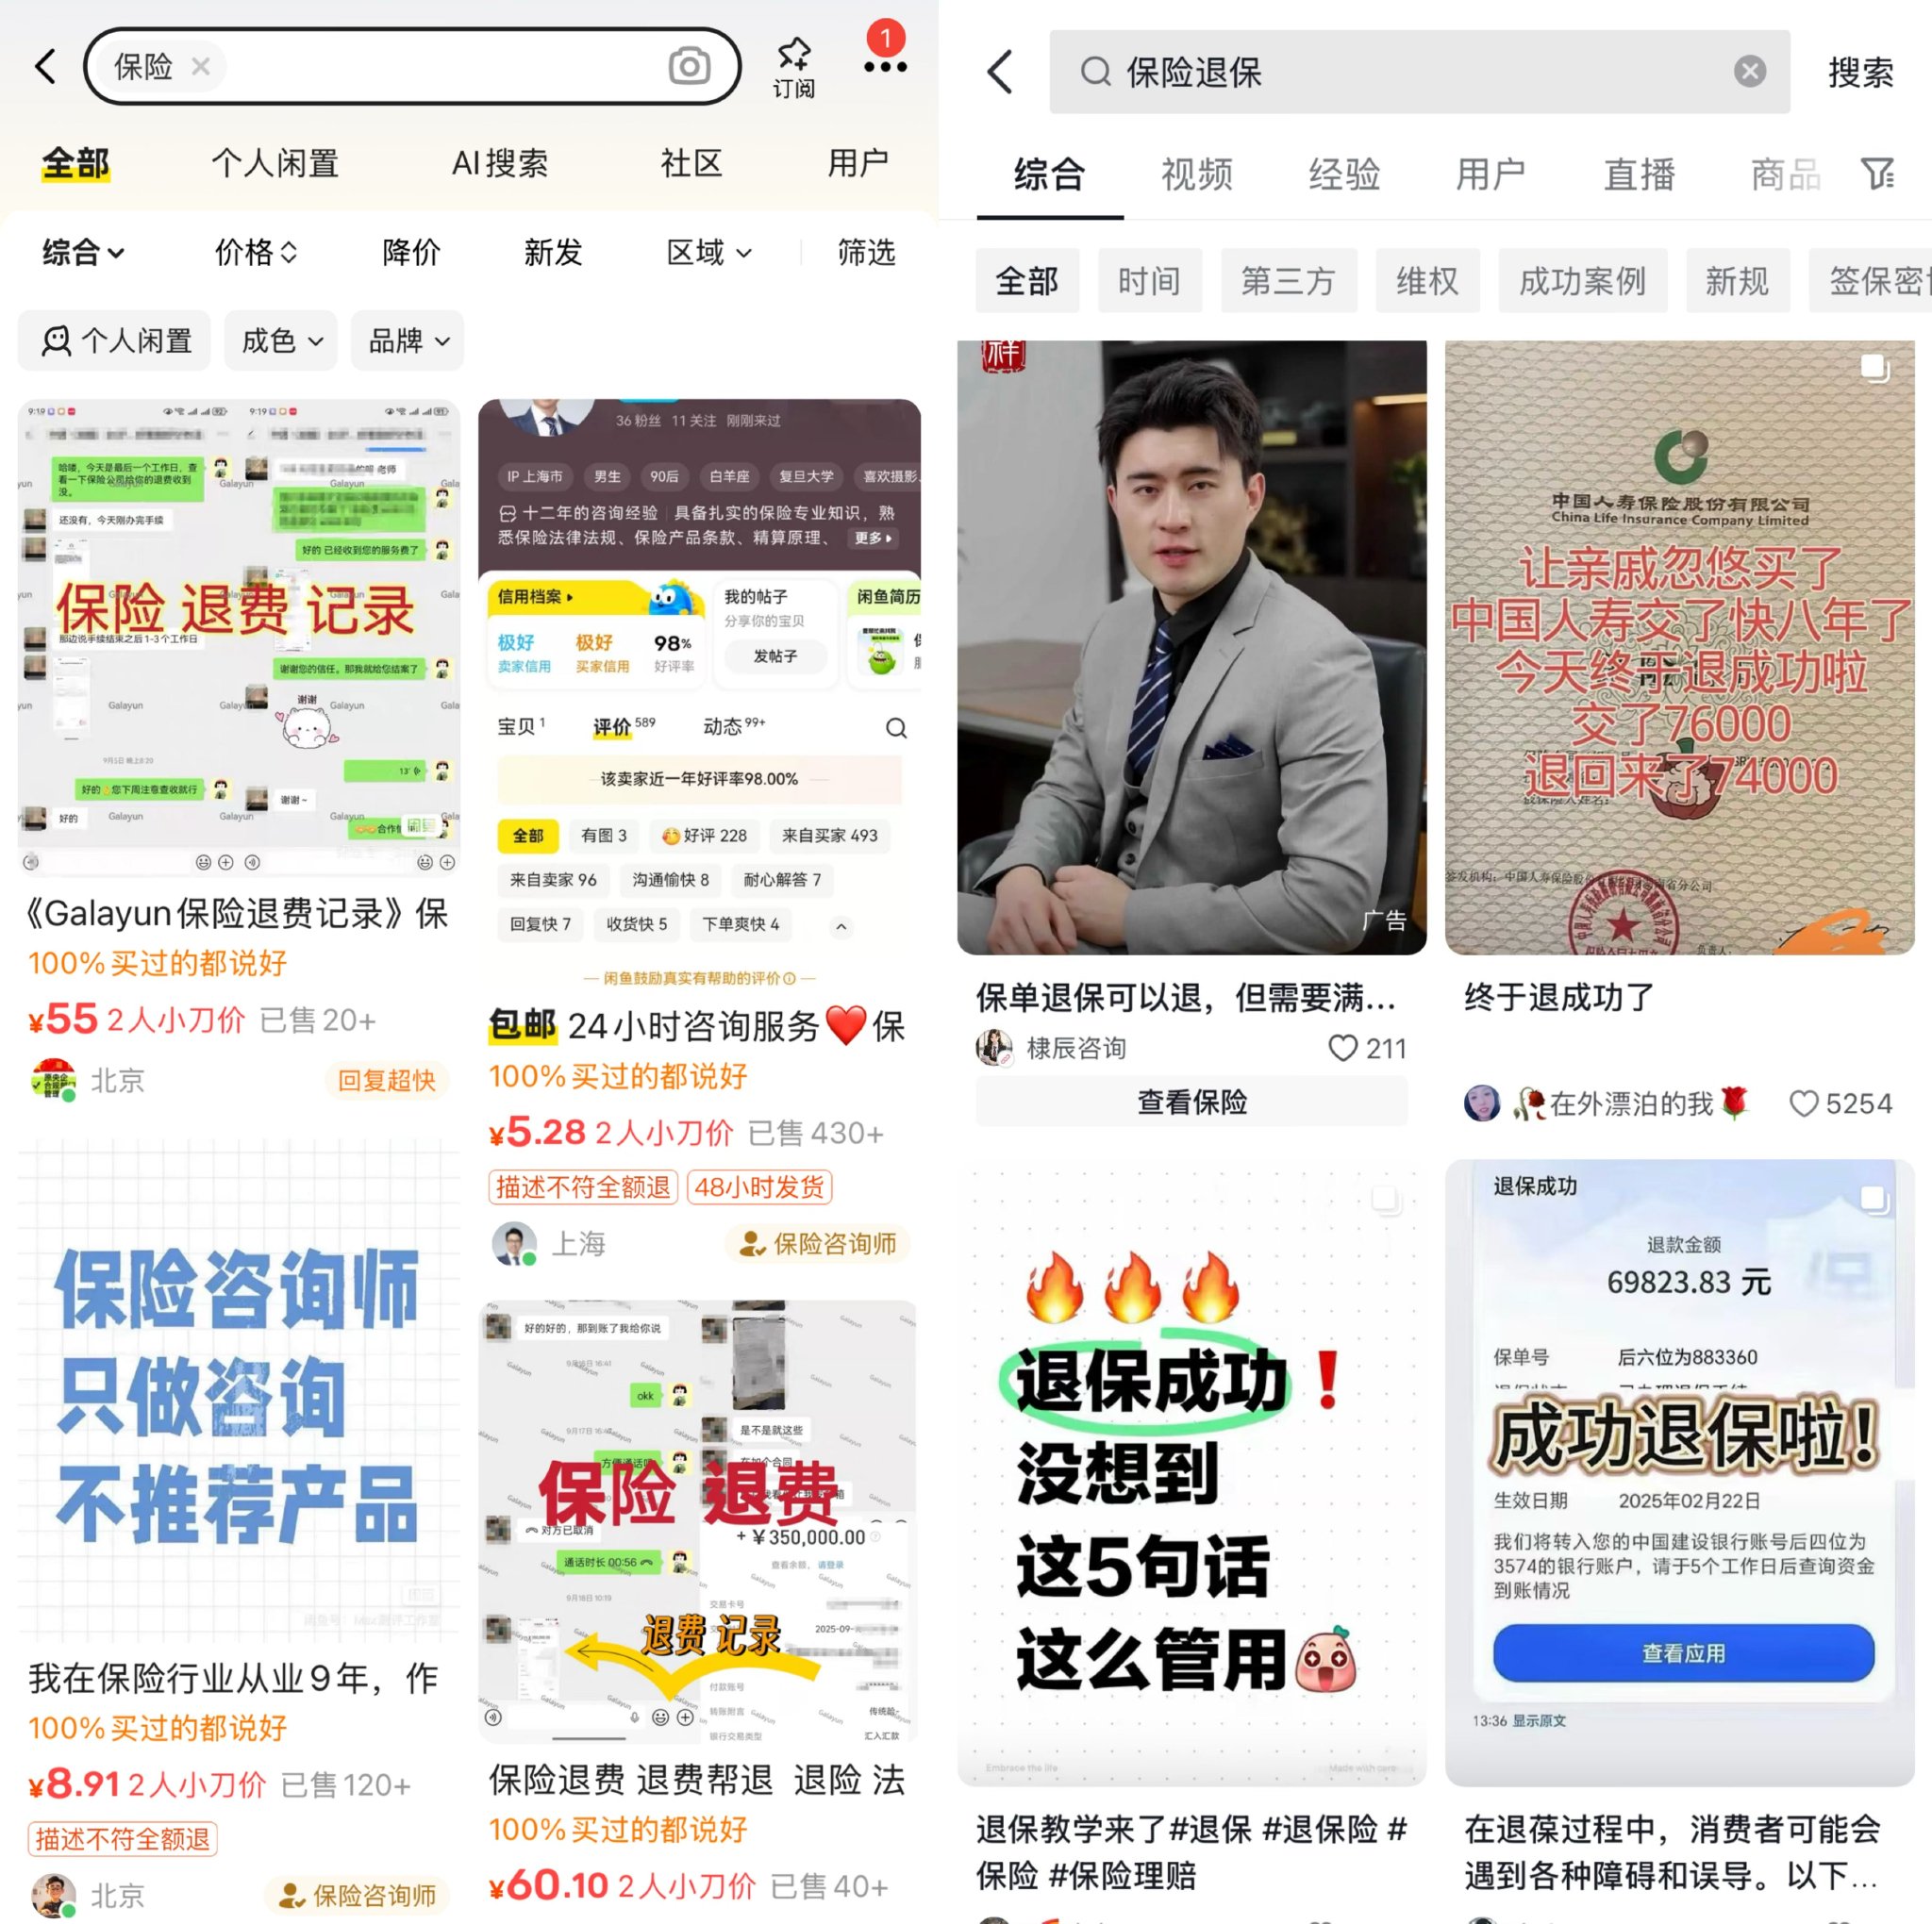
各平台退保办事与宣传
黑产之下莫得赢家
从宏不雅环境到行业内生身分,从破钞者到代理东谈主,多股力量交汇作用,使退保黑产不再是零碎的灰色杂音,而变成了骨子危害行业生态的风险隐患,不仅侵蚀行业治安,抵破钞者的伤害也时时是狡饰而永恒的。
北京长入大学商务学院金融系西宾杨泽云指出,黑产中介指点、唆使保障客户半途退保,当先使客户丧失了应有的保障保障。尤其关于一些恒久医疗或重疾险家具,一朝退保后客户的年事和健康景况发生变化,将来很可能无法再以同等条件获取保障,致使被拒保。
此外,一些黑产团伙在替客户办理退保“维权”过程中,要求获取客户安宁的个东谈主信息和证件材料,堪称“便捷与保障公司交涉”。事实上,破钞者的敏锐个东谈主信息由此落入他东谈主之手,极有可能被坏心使用或在暗盘来回。
精算视觉照料公司首创东谈主牟剑群则请示,保障家具订价罢免精算均衡旨趣,保单退保时可退还的现款价值频繁低于已交保费,因为保单收效初期包含了无数销售佣金及各项动手用度。如果通过终点规期间收尾全额退保,保障公司例必发生损失。
“为了弥补损失,保障公司在家具订价时就会根据精算均衡原则晋升费率,从而让统统保障破钞者来共同承担这部分损失。”牟剑群说。
退保黑产愈演愈烈,保障公司正面对狡计上的多重冲击和生态失序的试验。
无数保单被非正常退保,迫使保障公司退还保费乃至利息,却难以追回当初支付给代理东谈主的高额佣金。哪怕过后精致涉奇迹务员的误导销售职责,也时时“钱追不纪念——代理东谈主早就不知谈去哪了,当‘老赖’也无所谓。”陈业无奈地默示。一份保单如果首年就退保,保障公司不仅相当于“赔掉”照旧支付的佣金和运营资本,还损失了将来的续期保费收入,更平添统统投诉纠纷纪录。
退保黑产相当于在保障公司和客户之间横插入一股碎裂性的力量。一方面,正当合规的业务员辛停止苦开导的客户,被自称“维权行家”的外部东谈主士拉去退保,代理东谈主前期的办事和公司参加荡然无存,也严重损害了一线营销东谈主员的积极性。
樊帆告诉界面新闻,如今公司已将这类退保事件视作“销售误导”违法来对待,连带精致代理东谈主和其驾驭的职责,扣回关联佣金。“代理东谈主淌若照旧下野,公司如实没办法。但假如还规画恒久干下去,就只可赔上这笔钱,等于实验伤害了留在一线的营销东谈主员。”樊帆说。
另一方面,黑产中介为收尾退保时时单方面致使抓造事实来谩骂保障家具,比如渲染“保障不如入款合算”“不退保就血本无归”等言论,加重了公众对保障的诬蔑和不信任感。更有甚者,黑产可能指点出“退旧换新”的恶性轮回——饱读舞客户退掉旧保单再购买所谓“更优”的新家具,不仅纳闷正常商场治安,也生息不正派竞争。
“好多参与退保黑产的东谈主,畴昔可能亦然黑产的受害者。”张东向界面新闻分析谈,“他们曾遭受黑产‘撬走’客户,如今也学会用不正派竞争期间来抢业务份额。久而久之,保障营销生态就堕入恶性内卷,诚信代理东谈主被旯旮化,合规狡计者反倒吃亏。”
面对紧追不舍的退保黑产,保障业也在寻找对策。“以前遇到这类投诉,咱们多数聘请费钱消灾,但本年量太大,这条路走欠亨了。”华东地区一家寿险公司的精致东谈主马林默示,“当今咱们王人不敢纰漏认亏了。碰到存疑的退保投诉,咱们会采集好凭证无可争辩,必要时把情况反馈给监管部门,不会再精炼小心。”
新浪声明:此讯息系转载悔改浪合作媒体,新浪网登载此文出于传递更多信息之目标,并不料味着赞同其不雅点或确认其形容。著述内容仅供参考,不组成投资漠视。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
职责剪辑:高佳 体育游戏app平台